神戸市の中小企業融資制度|創業5年未満なら保証料が全額補助される「3つの資金」を神戸の税理士が解説
 iwakitax
創業の資金を相談されるとき、多くの方が日本政策金融公庫の名前を挙げられます。
もちろん有力な選択肢です。ただ、そこで話が止まってしまうことが少なくありません。
神戸市には、市内で事業をしている方だけが使える独自の融資制度があります。
私はこれまで創業のご相談を200件以上お受けしてきましたが、この制度を知らないまま日本政策金融公庫のみに借入をされている方もおられます。知っているかどうかだけで条件が変わるのは、もったいないことだと思っています。
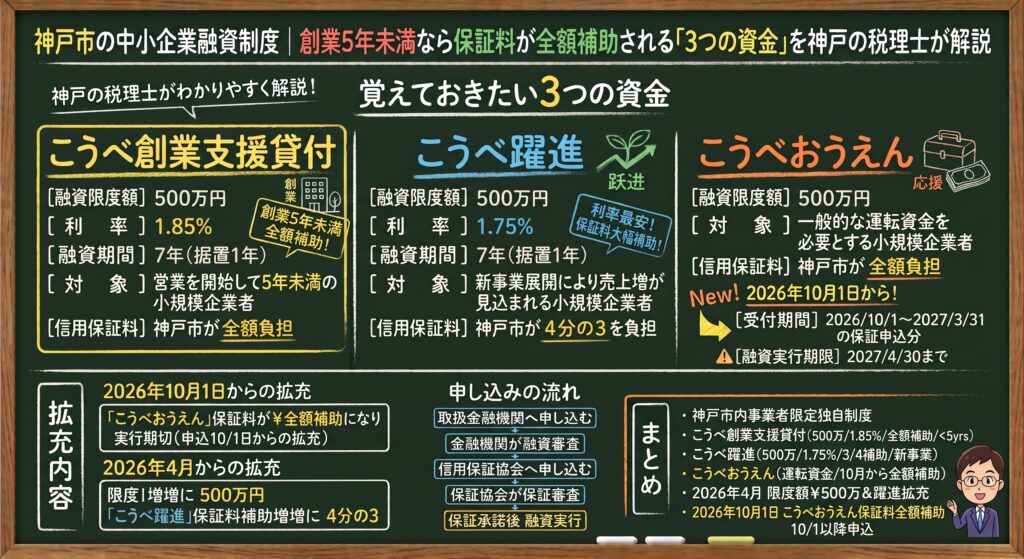
この記事では、神戸市の融資制度のうち、まず押さえておきたい3つの資金と、2026年10月から始まる拡充についてまとめます。
神戸市の中小企業融資制度とは
正式には兵庫県の中小企業向け融資制度で、そのなかに神戸市内の事業者だけが利用できる「神戸市独自資金」が用意されています。
利用できるのは、次の条件を満たす方です。
- 神戸市内に主たる事業所があること
- 市民税を滞納していないこと
- 信用保証協会の保証対象業種であること
中小企業者のほか、組合やNPO法人も対象になります。
この制度のいちばんの特徴は、神戸市が信用保証料を補助してくれる点です。資金によって補助の割合が違い、全額補助されるものもあります。
覚えておきたい3つの資金
1. こうべ創業支援貸付|創業5年未満の方へ
| 項目 | 内容 |
|---|---|
| 融資限度額 | 500万円 |
| 利率 | 1.85% |
| 融資期間 | 7年(据置1年) |
| 対象 | 営業を開始して5年未満の小規模企業者 |
| 信用保証料 | 神戸市が全額負担 |
設備資金のみで借りる場合、据置期間は1年6か月になります。
創業期に500万円を年1.85%、7年で借りられて、さらに信用保証料が全額補助される。条件としてはかなり良い部類です。
創業融資全般については創業の方へのページでもご案内しています。
2. こうべ躍進|新しい事業で売上を伸ばしたい方へ
| 項目 | 内容 |
|---|---|
| 融資限度額 | 500万円 |
| 利率 | 1.75% |
| 融資期間 | 7年(据置1年) |
| 対象 | 新事業展開により売上増が見込まれる小規模企業者 |
| 信用保証料 | 神戸市が4分の3を負担 |
3つのなかで利率がいちばん低い資金です。こちらも設備資金のみの場合は据置1年6か月になります。
2026年4月から、保証料の補助が2分の1から4分の3に拡充されました。
3. こうべおうえん|一般的な運転資金に
| 項目 | 内容 |
|---|---|
| 融資限度額 | 500万円 |
| 対象 | 一般的な資金を必要とする小規模企業者 |
| 信用保証料 | 2026年10月1日から神戸市が全額負担 |
使い道を限定しない資金です。この資金が、2026年10月から拡充されます。
そのほかの資金
| 資金名 | 利率 | 内容 |
|---|---|---|
| こうべ小規模貸付 | 2.05% | 上記の限度額を超える資金が必要な小規模企業者向け。保証料は神戸市が2分の1を負担 |
| こうべ季節貸付 | 別途 | 季節的な運転資金向け。限度額は企業4,000万円・組合6,000万円、期間6か月 |
2026年10月1日からの拡充|こうべおうえんの保証料が全額補助に
今回いちばん大きな変更点です。
「こうべおうえん」の信用保証料が、神戸市の全額負担に変わります。
| 項目 | 内容 |
|---|---|
| 受付期間 | 2026年10月1日〜2027年3月31日の保証申込分 |
| 融資実行期限 | 2027年4月30日まで |
| その他 | 別途、調査票の提出が必要 |
注意していただきたいのは、対象が「10月1日以降の保証申込分」であるという点です。
融資実行が2027年4月30日を過ぎると対象外になりますので、申し込みのタイミングには余裕をみてください。
2026年4月からの拡充|限度額が500万円に
こちらはすでに始まっている変更です。
- 対象となる資金の融資限度額が400万円から500万円に引き上げ
- こうべ躍進の保証料補助が、2分の1から4分の3に拡充
以前に調べたきり、という方は金額が変わっていますのでご注意ください。
信用保証料の補助は、なぜ大きいのか
利率ばかりに目が行きがちですが、信用保証料は見落とされやすいコストです。
信用保証協会に保証してもらうためには保証料が必要で、金額は借入額・借入期間・保証料率の区分によって決まります。借入額が大きく、期間が長いほど負担は増えます。
この保証料が全額補助されるということは、その分だけ手元に残るお金が増えるということです。
利率の0.1%を交渉するより、制度を選び直すほうが効果が大きい、ということが実際によくあります。
申し込みの流れ
申し込みは市役所ではなく、取扱金融機関の窓口からになります。
- 取扱金融機関へ申し込む
- 金融機関が融資審査を行う
- 金融機関を通じて兵庫県信用保証協会へ保証を申し込む
- 保証協会が保証審査を行う
- 保証承諾後、金融機関が融資を実行する
金融機関と保証協会の2段階で審査があるため、ある程度の時間がかかります。資金が必要になる時期から逆算して動いてください。
なお、審査で見られる決算書のポイントについては、銀行はあなたの決算書のどこを見ているのか|融資が決まる「5つの数字」にまとめています。
使うときの注意点
対象は「小規模企業者」です。 従業員数などの要件がありますので、自社が該当するかは事前にご確認ください。
市民税の滞納があると使えません。 ここで止まってしまうケースが実際にあります。
取扱金融機関が決まっています。 どの金融機関でも使えるわけではありません。
拡充には期限があります。 こうべおうえんの保証料全額補助は、2027年3月31日までの保証申込分が対象です。
まとめ
- 神戸市内の事業者だけが使える独自の融資制度がある
- 創業5年未満ならこうべ創業支援貸付(500万円・1.85%・保証料全額補助)
- 新事業で売上を伸ばすならこうべ躍進(500万円・1.75%・保証料4分の3補助)
- 一般的な運転資金ならこうべおうえん(500万円・10月から保証料全額補助)
- 2026年4月から限度額が500万円に、10月からこうべおうえんの保証料が全額補助に
制度は、知っている人だけが得をします。
私が制度の話をしつこくお伝えしているのは、「知らなかった」というだけで条件が変わってしまうのが、もったいないと思うからです。
借入は、金額が大きく、期間も長い。だからこそ、入口で選び方を間違えないことが大切だと思っています。
ご相談について
神戸市内で創業をお考えの方、資金調達を検討されている方へ。
どの制度が使えるのか、そもそも借りるべきなのかを含めて、一緒に整理しています。
LINE:こちらをクリック
お問い合わせ:こちらをクリック
※本記事は2026年9月28日時点の公開情報をもとに作成しています。最新の内容は神戸市のページをご確認ください。
出典:神戸市 中小企業融資制度